放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!

配资是一种为投资者提供杠杆资金的金融服务!
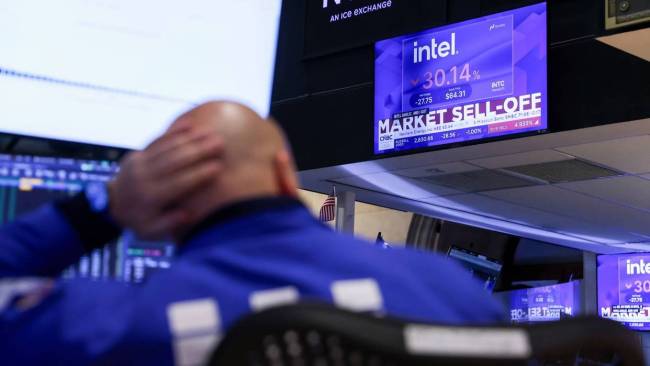
英特尔曾是全球电脑行业的领头羊,但近年来在AI算力领域似乎失去了往日的光环。10月30日,英特尔股价暴跌28.58%,创下有记录以来第二大单日跌幅。这次暴跌的原因在于第三季度财报发布后,市场对公司的未来预期感到失望。
尽管第三季度营收同比增长20.9%,达到165.13亿美元,数据中心和人工智能事业部的营收也增长了78%,但首席财务官戴夫·辛斯纳给出的第四季度指引低于市场预期。预计第四季度营收为150亿至160亿美元,毛利率下降至38%。更令人担忧的是,他明确表示2027年公司可能无法实现正自由现金流,这引发了市场的恐慌。
在分析师电话会上,戴夫·辛斯纳对于业绩指引的解释显得迟疑,未能有效安抚市场情绪。此外,英特尔面临巨大的资本开支压力,包括Intel 3扩产、18A量产爬坡和14A前期投入,这些都集中在2027年。同时,公司还承诺在2027年去杠杆,这让市场对英特尔的未来充满疑虑。
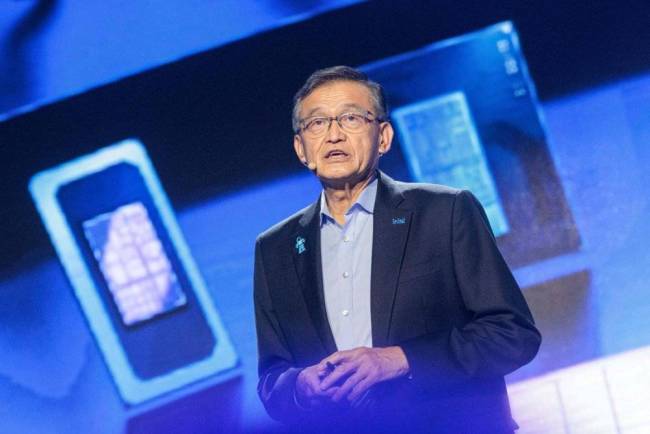
尽管第三季度的经营层面有所改善,服务器大单品Granite Rapids销量增加,下一代18A先进制程的成本降低,主打性价比的产品Wildcat Lake出货量飙升,但这些改善尚未转化为实际的现金流。PC行业库存修正和内存短缺等问题也给第四季度带来挑战。
英特尔的代工业务虽然订单故事满天飞,但实际收入和良率仍然较低。第三季度外部代工收入仅为4.11亿美元,整个Foundry业务仍处于亏损状态。生产线上的一些技术瓶颈也限制了代工业务的发展。
外部环境同样对英特尔不利。亚马逊的财报显示,AWS虽然营收增长迅速,但自由现金流为负数。Anthropic的IPO也面临估值压力。这些因素使得市场对高估值、高预期、负现金流的半导体公司失去耐心。中期选举前,资金加速从AI撤离,转向能源、必需消费和医疗等领域。
陈立武强调重建英特尔是一场多年旅程,但市场现在只关心改革能否转化为真金白银的现金流。如果英特尔不能在2027年前解决现金流问题,其估值可能会进一步下滑。陈立武还有时间,但试错的机会已经不多。
恒正网提示:文章来自网络,不代表本站观点。